Menu Bubble Icon Check Horaires Twitter Envoyer Recherche Lecture Linkedin Téléphone Facebook Email Devis Fermer Logo Cerfrance Long Arrow Arrow Agence Mon compte Information Téléphone Icon Calendrier
Toutes les actualités

06 novembre 2026 - Gestion de patrimoine & Transmission

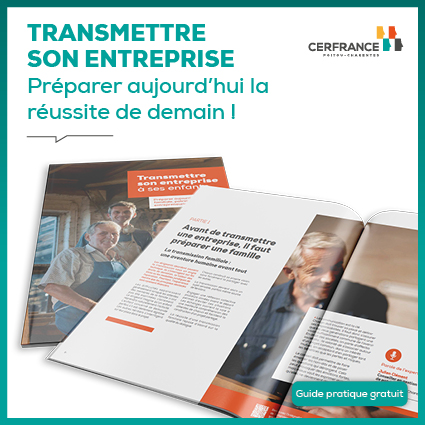
Guide pratique – Transmettre son entreprise à ses enfants

Temps de lecture 1 minute

Livre blanc transmission
Guide pratique transmission

GUIDE PRATIQUE : TRANSMETTRE
SON ENTREPRISE À SES ENFANTS

01- Introduction
02- Avant de transmettre une entreprise, il faut préparer une famille
03- Préparer son entreprise à être transmise
04- Organiser la transmission du patrimoine personnel
05- Préparer le patrimoine du dirigeant et sa famille
06- Réussir l’après-transmission
07- Conclusion
08- Remerciements

Téléchargez le guide pratique – Transmission familiale

Complétez les informations ci-dessous afin d’accéder au guide pratique. Vous le retrouverez dans votre dossier d’ordinateur « Téléchargements ».


Toutes les actualités

05 novembre 2026 - Facture électronique

Facture électronique : les réponses à vos questions

Temps de lecture 17 minutes

MEC site

La mise en place de la facture électronique suscite de nombreuses interrogations, tant sur le plan technique que réglementaire. Afin de vous accompagner dans cette transition, nous avons regroupé ici les réponses aux questions posées par nos clients.

Pour toute nouvelle question, nous vous invitons à utiliser votre assistance informatique. Nos équipes s’engagent à y répondre dans les meilleurs délais. Chaque nouvelle question viendra enrichir cette page au fur et à mesure.

Votre Question

« J’ai deux activités BIC, même numéro de SIREN mais SIRET différent, dois-je avoir une plateforme pour chaque structure ? »

Réponse Cerfrance

Non, vous n’avez pas besoin d’une plateforme distincte pour chaque structure.
Cas des activités avec le même SIREN et des SIRET différents (double activité BIC) :

  • Le tarif appliqué est celui d’une mono-structure (144 € HT/an pour Mon entreprise connectée en 2026), en globalisant les deux établissements.
  • Vous utilisez une seule plateforme Effinum pour les deux activités.
  • Si vous souhaitez séparer la réception des factures par SIRET, un aiguillage par code routage (ex. : BT-49) peut être mis en place, mais cela reste optionnel et doit être formalisé.

10/11/2026

Votre Question

« A quoi correspond le code routage BT49 ? »

Réponse Cerfrance

Le BT-49 désigne l’adresse électronique utilisée pour acheminer votre facture vers le bon destinataire.
Par défaut, cette adresse est basée sur le SIREN de votre entreprise. Une adresse plus précise peut toutefois être utilisée si vous souhaitez distinguer, par exemple, un établissement ou une activité.
Dans ce cas, contactez-nous afin que nous puissions enregistrer l’adresse de facturation souhaitée.

10/11/2026

Votre Question

« Un fournisseur me demande mon adresse de facturation électronique enregistré dans l’annuaire de l’état. Que dois je lui répondre ? »

Réponse Cerfrance

Votre adresse de facturation électronique correspond à votre numéro SIREN. C’est l’identifiant standard que nous avons inscrit pour votre compte dans l’annuaire national si vous avez souscrit à l’offre « Mon entreprise Connectée ».

Toutefois, des adresses de facturation plus spécifiques peuvent être souhaitées, si vous avez, par exemple : 

  • Plusieurs établissements (SIRET différents) 
  • Plusieurs activités dans un seul établissement (un seul SIRET) 
  • Besoin d’aiguiller les factures vers des services spécifiques

IMPORTANT : Vous ne pouvez pas créer seul des adresses spécifiques dans la mesure où elles doivent être inscrites dans l’annuaire national pour être utilisables par vos fournisseurs. C’est pourquoi, si vous avez besoin d’une adresse spécifique, je vous invite à contacter votre agence afin de vous accompagner dans la démarche de création d’adresses de facturation électronique adaptées à votre situation. 

30/06/2026

Votre Question

« Les gfa non assujettis à la TVA sont ils concernés par la Réforme de la facture électronique ?  »

Réponse Cerfrance

La réforme facture électronique concerne uniquement les assujettis à la TVA.

Cas d’un GFA non assujetti à la TVA
Exemple typique :

  • GFA de détention patrimoniale
  • pas d’activité économique (simple location de terres hors TVA, gestion immobilière passive…)

Dans ce cas :
Pas d’obligation d’adhérer à une plateforme

Le GFA est hors champ de la réforme
Logique : seules les entités exerçant une activité économique sont concernées

09/06/2026

Votre Question

« Peut-on souscrire uniquement à la plateforme (sans cybersécurité / sans caisse) ? »

Réponse Cerfrance

Les services cybersécurité et caisse sont optionnels : si vous n’avez pas souscrit à l’option, vous n’êtes donc pas facturé pour celle‑ci.
Le Devis‑Facturier est cependant inclus de fait dans l’offre, mais n’est pas indissociable de la souscription à la plateforme (pas d’impact sur le forfait si vous ne l’utilisez pas).

02/04/2026

Votre Question

« Les 144 € HT correspondent à des frais de mise en fonctionnement ? »

Réponse Cerfrance

Non, les 144 € de la première année correspondent au tarif unique 2026 (année de lancement).
Ils couvrent la mise à disposition des outils, les formations clients, l’utilisation du Devis‑Facturier pour les clients qui souhaitent l’utiliser, l’inscription à l’annuaire de l’État, et la mise en place de la réception des factures à partir de septembre 2026.

02/04/2026

Votre Question

« Si paiement mensuel : les 12 factures Cerfrance comptent‑elles dans le compteur ? »

Réponse Cerfrance

Chaque facture Cerfrance compte pour une facture dans le compteur.
Mais il y a un décompte de 30 factures à la fin si le forfait est dépassé, pour intégrer le risque que le dépassement s’effectue sur les factures Cerfrance.

02/04/2026

Votre Question

« Quelle est la fréquence de paiement (mensuelle / annuelle) ? »

Réponse Cerfrance

Le contrat prévoit :
• Pour 2026 : 1 facture unique (144 € HT pour la structure principale, + 60 € HT/an par structure secondaire si concerné), adressée courant août 2026.
• À partir de 2027 : 4 factures d’acompte (mars, juin, septembre, décembre) + 1 facture de solde en février de l’année suivante si dépassement.

02/04/2026

Votre Question

« Quelles sont les modes de paiement disponibles (virement / prélèvement) ? »

Réponse Cerfrance

Nos conditions de vente indiquent que les paiements sont assurés prioritairement par voie bancaire SEPA, le mandat SEPA couvrant les prestations souscrites.
Si vous souhaitez éviter le prélèvement et privilégier un virement, merci de nous le préciser : nous transmettrons votre demande au service facturation afin de vous indiquer les modalités possibles.

02/04/2026

Votre Question

« Le compteur repart‑il à zéro à la date anniversaire ? »

Réponse Cerfrance

Le tarif dépend du volume réalisé sur une année (factures d’achat/de vente et e‑reporting à partir de septembre 2027).
Le suivi se fait donc par période annuelle, avec régularisation via la facture de solde en cas de dépassement (au‑delà de la tolérance prévue au contrat).

02/04/2026

Votre Question

« A quoi correspond la tarification 12 € / 24 € / 45 € »

Réponse Cerfrance

Les montants 12 € / 24 € / 45 € correspondent à des forfaits (144 € / 288 € / 540 € HT/an), définis en fonction du volume annuel (nombre de factures d’achat et de vente, et e‑reporting à partir de septembre. 2027).
Il ne s’agit pas d’un “changement immédiat” en cours d’année dès que vous franchissez 101 ou 501 factures : le contrat prévoit une mécanique d’acomptes + solde pour tenir compte du volume réellement constaté, avec une tolérance de 30 factures au moment du calcul du solde, puis une facturation de 0,20 € par facture supplémentaire ensuite.
Vous changez de forfait en début d’année en fonction de votre volume de l’année précédente.

02/04/2026

Votre Question

« Quelle est la date anniversaire du contrat « Mon entreprise connectée ? »

Réponse Cerfrance

Le contrat « Mon entreprise connectée » fonctionne sur une base annuelle à l’année civile (le volume est apprécié « sur une année »).
Pour 2026 cependant, pour la première année, il n’y aura qu’une facturation unique de 144 € HT, quel que soit le volume de factures (facture adressée en août 2026).
À partir de 2027, la facturation est organisée en acomptes sur l’année, puis une régularisation (solde) l’année suivante si nécessaire.

02/04/2026

Spécial holding – Votre Question

« Quels sont les avantages pour ma holding ? »

Réponse Cerfrance

  • Gain de temps et réduction des tâches administratives,
  • Diminution des coûts de traitement des factures,
  • Centralisation et meilleure traçabilité des documents,
  • Transmission automatique des pièces comptables.

Retrouvez plus d’informations sur les impacts de la facturation électronique pour les holdings >

16/03/2026

Spécial holding – Votre Question

« À partir de quand cela s’applique ? »

Réponse Cerfrance

  • 1er septembre 2026 : obligation de passer par une PDP pour recevoir des factures.
  • 1er septembre 2027 : obligation d’émettre les factures au format électronique.

16/03/2026

Spécial holding – Votre Question

« Dois‑je changer mes outils ? »

Réponse Cerfrance

Oui, l’utilisation d’une plateforme de dématérialisation partenaire (PDP) est nécessaire pour :

  • recevoir et transmettre les factures,
  • déclarer les données de facturation et de paiement,
  • automatiser les échanges avec l’administration fiscale et votre expert‑comptable.

16/03/2026

Spécial holding – Votre Question

« Quelles sont mes obligations si je suis une holding mixte ? »

Réponse Cerfrance

Cela dépend de vos clients :

  • Clients assujettis à la TVA en France :
    ➜ émission de factures électroniques via une plateforme agréée (PDP).
  • Clients non assujettis (particuliers, entreprises étrangères) :
    ➜ pas d’envoi de facture électronique, mais transmission des données de ventes à l’administration (e‑reporting).

16/03/2026

Spécial holding – Votre Question

« Suis‑je concerné par la facturation électronique ? »

Réponse Cerfrance

  • Holding pure (simple détention de titres) : non, aucune obligation.
  • Holding mixte (prestations de services + détention de titres) : oui, la réforme s’applique.

16/03/2026

Votre question

« Existe-t-il une formation pour comprendre et mettre en place la facture électronique ? »

Réponse Cerfrance

Vous disposerez d’un parcours de formation sous forme de tutos vidéos, tutoriels ainsi que d’une assistance technique sur la plateforme. Vous pouvez vous rapprocher de votre agence pour participer à nos réunions et ateliers pratiques de prise en main.
18/11/2025

Votre question

« Est-ce bien à l’émetteur des factures de déposer ses documents sur la plateforme, après que je lui ai communiqué les informations de mon compte sur la plateforme retenue ? »

Réponse Cerfrance

Vous n’avez pas à connaître la plateforme retenue par votre client. Le routage des factures est réalisé automatiquement via l’annuaire public. C’est bien à l’émetteur de la facture d’effectuer le dépôt des documents sur sa propre plateforme, qui se chargera ensuite de les transmettre à la bonne destination.
18/11/2025

Votre question

« Est-ce que la plateforme Effinum intègre des fonctionnalités de gestion de la trésorerie telles que la connexion avec les comptes bancaires et la visuation des prêts en cours afin d’avoir une meilleure visibilité ? »

Réponse Cerfrance

La plateforme Effinum n’intègre pas la gestion de la trésorerie par contre, il vous sera proposé un module de paiement connecté à votre banque.

Votre question

« Dans le cadre du régime de TVA applicable aux bailleurs de biens ruraux, pourrions-nous savoir si l’obligation de recourir à la facturation électronique s’applique dans notre situation ? Nous émettons uniquement deux factures par an à destination de notre SCEA :

  • l’une pour la mise à disposition de bâtiments agricoles,
  • l’autre dans le cadre d’un bail à long terme sur des terres agricoles.

Par ailleurs, nous ne recevons pratiquement aucune facture.»

Réponse Cerfrance

Oui, la loi vous oblige à adhérer à une plateforme car vous êtes dans le périmètre de la TVA. le contrat Mon entreprise connectée prévoit un tarif annuel de 60 € HT pour les petits facturants (moins de 20 factures reçues et émises par an.

Votre question

« Est-il possible d’avoir plus de précisions concernant les critères qui imposent la facture électronique ?

Nous travaillons avec beaucoup d’associations, certaines doivent passer sur ce système et d’autres non. Aucune n’est soumise à la TVA mais la plupart facture des prestations à des particuliers ou des collectivités. La distinction doit-elle se faire sur la nature du destinataire de la facture ou sur la nature de l’article facturé, ou sur autre chose ?

Comment pouvons-nous savoir s’il faudra déclarer en e-invoice ou e-reporting lorsqu’on s’adresse uniquement à ces associations ? »

Réponse Cerfrance

En principe, votre plateforme de facture électronique interrogera l’annuaire des entreprises de l’administration fiscale. Si votre client est inscrit, il recevra votre facture au format électronique. S’il n’est pas inscrit, la plateforme que propose Cerfrance enverra votre facture par mail au client. L’opération sera automatiquement traitée par e-reporting.

Votre question

« Est-ce que les professions libérales de santé (médecins, kinés…) sont concernés par l’adhésion à une plateforme ? »

Réponse Cerfrance

Deux cas de figure :

Si vous êtes assujetti à la TVA (par exemple pour des actes non exonérés ou des prestations hors nomenclature) :

  • vous devrez émettre des factures électroniques à partir du 1er septembre 2027.
  • Vous devrez recevoir des factures électroniques dès le 1er septembre 2026.

Si vous n’êtes pas assujetti à la TVA (exonération selon l’article 261 du CGI, comme pour la majorité des actes médicaux) :

Il n’est pas obligé d’émettre des factures électroniques.

Mais vous devez être capable de recevoir des factures électroniques de vos fournisseurs (donc adhérer à une plateforme reste nécessaire).

Votre question

« Une caisse papier impose-t-elle de faire le e-reporting manuellement sur la plateforme ? »

Réponse Cerfrance

Oui, si vous utilisez une caisse papier, vous devrez saisir manuellement les données dans la plateforme. Il sera plus simple de s’équiper d’une solution de caisse numérique certifiée comme « Ma caisse by Cerfrance » pour que les flux soient envoyés en un simple clic de la caisse vers la plateforme.

Votre question

« Comment accéderons-nous à la plateforme Cerfrance ? »

Réponse Cerfrance

La plateforme Cerfrance est intégrée au bureau digital Cerfrance Connect pour éviter de resaisir ses codes d’accès. Une appli vous permettra d’accéder directement à la plateforme comme au devis facturier depuis votre smartphone.

Votre question

« Sera-t-il possible de connecter sa banque pour le paiement des factures à la plateforme Cerfrance ? »

Réponse Cerfrance

Dans les prochaines semaines, une brique de paiement sera mise à votre disposition.

Votre question

« L’auto-facturation sera-t-elle possible ? »

Réponse Cerfrance

Oui, la plateforme de facture électronique Cerfrance gère les cas d’auto-facturation. La plateforme Cerfrance est une des rares à le proposer.

Votre question

« Sera-t-il possible de payer directement les factures depuis la plateforme ? »

Réponse Cerfrance

Un module de paiement est prévu et est en cours de développement. Il vous sera présenté ultérieurement comme un service complémentaire à l’offre « Mon entreprise connectée ».

Votre question

« Les chèques seront-ils refusés avec l’entrée en vigueur de la réforme de la facture électronique ? »

Réponse Cerfrance

Non, vous pourrez toujours payer par chèque vos fournisseurs ou recevoir des chèques de vos clients comme tous les autres moyens de paiement.

Votre question

« Le statut « payé » sur la plateforme inclut-il le paiement ? »

Réponse Cerfrance

Non, il est informatif. Le paiement dépendra de la souscription au module de paiement de la plateforme. Aujourd’hui, le statut « payé » équivaut au tampon « payé » que vous apposez sur votre facture papier.

Votre question

« Une bonne connexion Internet est-elle indispensable ? »

Réponse Cerfrance

Oui, la plateforme est 100 % en ligne.

Votre question

« Où sont hébergées les données de la plateforme de facture électronique Cerfrance ? »

Réponse Cerfrance

Les données de la plateforme Cerfrance sont hébergées en Europe, avec un niveau de sécurité conforme aux normes ISO 27001 et SécNumCloud.

Votre question

« Les logiciels de caisse permettront-ils de faire facilement le e-reporting sur la plateforme Cerfrance ? »

Réponse Cerfrance

Oui, si le logiciel est certifié et connectable à la plateforme Cerfrance. Les modalités de connexion restent à définir selon les éditeurs. Par défaut, l’import d’un fichier z-de caisse sera possible.

Votre question

« Une entreprise peut-elle choisir plusieurs plateformes ou avons-nous l’obligation d’adhérer qu’à une seule plateforme ? »

Réponse Cerfrance

En théorie, il est possible d’avoir une plateforme pour l’émission des factures et une plateforme pour la réception. Néanmoins, pour des raisons de praticité, nous conseillons d’adhérer à une seule plateforme et non deux.

Votre question

« L’obligation de facture électronique arrive en septembre 2026. Je prends ma retraite en novembre 2026. Je n’aurai peut-être que 2 ou 3 factures à faire si mes clients sont au rendez-vous. Est-ce que je devrais me mettre aussi à la facture électronique pour si peu de temps ? »

Réponse Cerfrance

En septembre 2026, vous serez concerné par la réception des factures électroniques et non par l’envoi. L’obligation d’adhésion à une PDP pour ces 3 mois dépendra de la position de l’administration fiscale, mais en tout état de cause, nous resterons à vos côtés pour vous accompagner sur cette période.

Votre question

« Je ne comprends pas comment nous pouvons être obligés de recevoir les factures si nous n’avons pas l’obligation de les émettre en septembre 2026. Mon client a l’obligation de recevoir ma facture électronique, et donc moi, en tant que fournisseur, je serai par définition dans l’obligation de l’émettre. Pouvez-vous m’expliquer, s’il vous plaît ? »

Réponse Cerfrance

Les entreprises de taille intermédiaire et les grandes entreprises auront l’obligation d’émettre leurs factures au format Factur-X et de les transmettre à leurs clients via une plateforme de facture électronique à partir du 1er septembre 2026.

Durant l’année 2026-2027, vous recevrez à la fois des factures via votre plateforme de la part des grandes entreprises et des entreprises de taille intermédiaire, ainsi que des factures au format PDF ou papier de la part de vos petits fournisseurs.

À partir du 1er septembre 2027, toutes les entreprises, quelle que soit leur taille, devront également transmettre leurs factures via une plateforme de facture électronique.

Toutefois, les petites entreprises auront la possibilité d’émettre volontairement et de manière anticipée leurs factures au format électronique via la plateforme, avant cette échéance.

Votre question

« Une facturation par un particulier est-elle concernée par la Réforme ? »

Réponse Cerfrance

Non, les particuliers ne sont pas concernés par l’obligation d’émettre via la plateforme. Ce sont les ventes d’un professionnel (disposant d’un numéro SIREN) à un particulier qui doivent être déclarées via le e-reporting.

Votre question

« Factures fournisseurs : j’ai compris qu’il était possible de télécharger les factures fournisseurs après le paiement de celles-ci, ce qui n’est pas pratique pour nous. Est-il possible de le faire dès que nous avons changé le statut de celles-ci en « approuvé » ? En effet, mes collègues gèrent les prix de vente des produits à mettre en rayon avec les prix d’achat indiqués sur les factures (les bons de livraison ne sont pas forcément chiffrés). »

Réponse Cerfrance

Les factures fournisseurs, comme les factures clients, sont téléchargeables à n’importe quel moment depuis la plateforme.

Votre question

« Comment cela se passe si nous décidons de choisir une autre plateforme que celle proposée par Cerfrance, par exemple la même que celle de notre coopérative ?
Pouvons-nous changer de plateforme en cours d’exercice ou au bout d’une certaine période ? »

Réponse Cerfrance

Il n’est pas nécessaire de prendre la plateforme de votre coopérative, car toutes les plateformes seront interconnectées et la plateforme Cerfrance gère l’autofacturation.
Vous pourrez changer de plateforme en cours d’exercice.

Votre question

« Les micro-entreprises non assujetties à la TVA ont-elles l’obligation d’adhérer à la facture électronique ? »

Réponse Cerfrance

Les micro-entreprises sont certes non redevables de la TVA, notamment si elles bénéficient de la franchise en base, mais elles rentrent dans le champ de la réforme et doivent donc adhérer à la plateforme.
Des entreprises peuvent être exonérées de par leurs opérations (domaines de la santé, de l’enseignement, de la formation, de l’immobilier, des activités bancaires et d’assurance).

Votre question

« Pourrais-je continuer à travailler avec mon logiciel de gestion commerciale Sage ? »

Réponse Cerfrance

Oui. Cependant, comme toutes les autres plateformes, nous étudions à ce jour la compatibilité des principaux logiciels de gestion commerciale pour qu’ils puissent se connecter simplement à notre plateforme.

Votre question

« Nous avons une SCI familiale à l’IS, mais non assujettie à la TVA. Suis-je concerné par la réforme ? »

Réponse Cerfrance

En émission, les SCI sont obligées de recourir à une plateforme agréée uniquement si les opérations sont soumises à la TVA et le client est un assujetti à la TVA établi en France. 

En revanche, toutes les SCI, y compris celles familiales à l’IS, auront l’obligation de réception de facture électronique (fournisseur) dans tous les cas, donc devront souscrire à une plateforme agréée.

Votre question

« Est-ce qu’avec la plateforme Cerfrance, nous pourrons payer directement le fournisseur ?
Est-ce qu’avec la plateforme, les factures s’enregistreront directement dans la comptabilité ? »

Réponse Cerfrance

Cette fonctionnalité de paiement est en cours de développement.
Les factures seront envoyées vers notre logiciel de comptabilité et seront toujours traitées par votre équipe comptable.

Toutes les actualités

05 novembre 2026 - Gestion de patrimoine & Transmission

Juridique – Anticiper sa transmission pour la choisir et ne pas la subir

Temps de lecture 6 minutes

juridique-fiscal

Anticipation, foncier, fiscalité, transmission familiale : Rémi CECCHINI, juriste conseil chez Cerfrance Poitou-Charentes, apporte son éclairage sur les étapes clés pour préparer le passage de relais.

Quel est votre rôle en tant que juriste conseil auprès des agriculteurs ?

Mon métier consiste à sécuriser les projets de vie qui entourent la vie des agriculteurs. J’interviens sur le conseil, l’accompagnement et la rédaction d’actes juridiques. Je travaille avec les autres experts de Cerfrance (conseillers d’entreprise, comptables, fiscalistes, conseillers patrimoniaux, conseillers TNS…) afin de déterminer les solutions les plus adaptées pour transmettre son entreprise individuelle ou céder des parts sociales lorsqu’on est en société.

En quoi une mise en société peut-elle faciliter la transmission familiale par rapport à une entreprise individuelle ?

Céder une entreprise individuelle nécessite souvent de devoir vendre en bloc, ce qui peut s’avérer compliqué, rigide et parfois coûteux. À l’inverse, la mise en société (EARL, SCEA, GAEC) permet de fractionner l’entreprise en parts sociales. On peut ainsi intégrer le jeune repreneur progressivement, en lui vendant ou donnant un pourcentage de parts au fil du temps. Cela garantit une transition en douceur, notamment lorsque la valeur de l’exploitation est importante. De plus, le cédant peut conserver des parts dans la structure, garder un statut d’associé non exploitant ou poursuivre une activité réduite dans le cadre d’un cumul emploi-retraite. Mais ce sont des choses qui ne se font pas en six mois…

Faut-il privilégier la donation ou la vente de l’exploitation ?

La première étape est d’estimer ses besoins à la retraite en fonction des ressources dont on bénéficiera. La donation n’est pas toujours la meilleure solution : il faut regarder la situation au cas par cas. Lorsqu’une entreprise a pris de la valeur, la céder, qu’il s’agisse d’une vente ou d’une donation, peut entraîner une imposition de la plus-value, qu’il faut anticiper et chiffrer. La vente offre au cédant la possibilité de recevoir de l’argent pour payer cette plus-value si elle est taxable, contrairement à une donation. Il faut donc tenir compte de ses besoins à la retraite, du projet du repreneur, du financement nécessaire et du calendrier.

Quel est le rôle du foncier et comment le sécuriser lors du passage de relais ?

Sans sécurisation du foncier, il n’y a pas d’exploitation agricole. Pour le protéger et faciliter sa transmission, l’un des schémas clés consiste souvent à apporter le foncier dans un Groupement foncier agricole (GFA). Le GFA, propriétaire des terres, consent ensuite un bail à long terme de 18 ou 25 ans à l’exploitant. Ce mécanisme ouvre droit à un abattement fiscal de 75 % sur la valeur du foncier transmis en cas de donation ou succession. Attention toutefois : pour bénéficier de cet avantage lorsque le bénéficiaire de la donation est également l’exploitant du foncier loué, le bail à long terme doit être réalisé au moins deux ans avant la transmission.

Quelles sont les principales contraintes réglementaires à anticiper ?

L’État, à travers des organismes comme la SAFER ou la DDT (Direction départementale des territoires), intervient pour réguler le marché agricole. L’objectif est d’éviter la concentration excessive des terres, de favoriser l’installation des jeunes ou de préserver les orientations agricoles territoriales notamment. Ces démarches d’autorisation ou de déclaration prennent du temps, souvent plusieurs mois. Si un projet ne respecte pas les critères, il peut être remis en cause, d’où l’importance de bien construire le dossier en amont avec un expert.

Comment réussir à maitriser la fiscalité lors de la transmission ?

Avec plusieurs dispositifs complémentaires dont la mise en place nécessite, encore une fois, du temps. Outre l’abattement classique qui permet de transmettre jusqu’à 100 000 € par parent et par enfant sans payer de droit de donation ou succession, abattement qui se renouvelle tous les 15 ans, il existe le Pacte Dutreil pour faciliter les transmissions de parts sociales et le bail à long terme pour les transmissions de foncier. Ils permettent chacun de bénéficier d’un abattement fiscal de 75 % sur la valeur du bien professionnel donné, sous condition de conservation dudit bien pendant une certaine durée. On peut aussi opter pour le démembrement de propriété : donner la nue-propriété des parts ou des terres aux enfants tout en conservant l’usufruit, c’est-à-dire le revenu des parts sociales ou le fermage du foncier. Cela réduit la base taxable initiale et, au décès, l’enfant récupère la pleine propriété sans droits supplémentaires.

Comment préserver l’équilibre familial quand un seul enfant reprend l’exploitation ?

L’exploitation représente fréquemment la majeure partie du patrimoine des parents. Si un seul enfant reprend la ferme, il n’est pas rare de devoir arbitrer entre la volonté de le laisser libre de ses choix en lui transmettant l’intégralité de l’exploitation, et la contrainte parfois inévitable de devoir malgré tout faire entrer les frères et sœurs dans la structure, si aucune autre solution n’est possible, au risque de bloquer l’outil de travail. Le rôle du conseil patrimonial est d’équilibrer la transmission via des attributions compensatoires (immobilier, épargne) ou le versement d’une soulte par le repreneur lorsqu’il n’y a pas d’autre patrimoine. Tout organiser de son vivant évite de laisser les héritiers en indivision subir une succession lourde, notamment sur le plan fiscal, qui contraindrait parfois à la revente précipitée du bien.

Quel conseil donneriez-vous à un agriculteur qui prépare sa transmission ?

L’anticipation est la clé. Une transmission réussie aura été mûrie et préparée plusieurs années en amont, et non à six mois de la retraite. Prendre le temps permet de choisir sa stratégie plutôt que de subir sa succession ou la fiscalité. Avec le vieillissement de la population agricole, les questions de transmission sont devenues prédominantes. L’accompagnement sera toujours plus pertinent, personnalisé et avantageux si on se donne le temps de la réflexion afin de bien cerner tous les enjeux.

Vous souhaitez prendre rendez-vous ou échanger avec l’un de nos conseillers ?

Interview de Rémi CECCHINI, juriste conseil chez Cerfrance Poitou-Charentes.

Toutes les actualités

05 novembre 2026 - Information Cerfrance, Viticulture & Cognac

Calcul de fermage spécial viticulture Charente et Charente-Maritime 2026

Temps de lecture 1 minute

viticulture-calcul-de-fermage-16-17

Les arrêtés fixant le prix des vins pour le calcul des fermages ont été publiés. Retrouvez ci-dessous les indices de calcul de fermage spécial viticulture de la Charente et de la Charente-Maritime.

Calcul de fermage Charente :

Les montants sont exprimés en euros par hectolitre d’alcool pur.

Grande champagne 838 € par hectolitre d’alcool pur
Petite champagne777 € par hectolitre d’alcool pur
Borderies904 € par hectolitre d’alcool pur
Fins bois757 € par hectolitre d’alcool pur
Bons bois713 € par hectolitre d’alcool pur

Calcul de fermage Charente-Maritime :

Les montants sont exprimés en euros par hectolitre d’alcool pur.

Petite champagne855 € par hectolitre d’alcool pur
Borderies861 € par hectolitre d’alcool pur
Fins bois820 € par hectolitre d’alcool pur
Bons bois758 € par hectolitre d’alcool pur
Bois ordinaires655 € par hectolitre d’alcool pur
Toutes les actualités

05 novembre 2026 - Gestion de patrimoine & Transmission

Patrimoine – Bien préparer la transmission, ce tournant dans une vie

Temps de lecture 6 minutes

Découvrez l’interview de Laëtitia PROUST, conseillère en gestion de patrimoine chez Cerfrance Poitou-Charentes, sur les clés d’une transmission familiale réussie.

La transmission familiale, dans un contexte de hausse des prélèvements obligatoires, est-ce une question de fiscalité avant tout ?

La fiscalité compte, évidemment, et on cherchera toujours son optimisation. Mais une transmission, c’est d’abord une histoire de famille. On regarde l’ensemble du patrimoine – l’entreprise, l’immobilier, les actifs financiers – pour trouver des solutions cohérentes, qui permettent à la fois au cédant de sécuriser son avenir et au repreneur de financer son projet. Je rencontre aujourd’hui beaucoup de dirigeants de 45 à 55 ans qui ont vraiment envie d’anticiper. Ils ne veulent pas laisser leurs enfants, leur conjoint, gérer seuls tout ce qu’ils ont construit, notamment en cas d’accident de la vie. Il y a une volonté forte de sécuriser la famille.

Pourquoi faut-il s’y prendre aussi tôt ?

Je conseille vraiment de ne pas attendre de partir à la retraite pour commencer à réfléchir à la transmission. Plusieurs années à l’avance, cela laisse le temps de choisir la bonne organisation, de mettre en place les dispositifs nécessaires et, surtout, de ne pas subir les événements.

Le pacte Dutreil, par exemple, peut faciliter la transmission familiale d’une entreprise, mais il ne se décide pas du jour au lendemain. Il faut anticiper, regarder la situation familiale, la nature du patrimoine, les projets de chacun et les engagements que la transmission implique. Idem lorsqu’il s’agit de choisir entre donation simple ou donation-partage, qui n’ont pas les mêmes conséquences dans le temps(1).

Quand vous accompagnez une famille, par quoi commencez-vous ?

Je commence par recueillir leurs objectifs et mettre tout à plat. C’est ce qu’on appelle un bilan patrimonial : on regarde les actifs financiers, les biens immobiliers et les actifs professionnels. Puis, avec les parents, on travaille sur leur volonté profonde : qu’est-ce qu’ils veulent vraiment transmettre ? Qui va reprendre ? Est-ce qu’ils souhaitent donner, vendre ? Si un enfant rejoint l’entreprise avant le départ du parent, est-ce qu’il devient salarié ? Est-ce qu’il entre dans la gouvernance ? Est-ce que le parent est prêt à partager les décisions ? Quelles seront les conséquences pour les autres enfants ? Ce sont de vraies questions, qui dépassent largement la fiscalité.

C’est important que les parents puissent d’abord s’exprimer librement et par la suite, je rencontre les enfants. On leur présente le projet, on écoute leurs réactions et on voit s’il faut ajuster certaines choses. Les familles n’ont pas toujours la même vision, et il faut pouvoir en parler.

Votre rôle est donc aussi très humain ?

Oui, complètement. Une transmission peut être techniquement parfaite et humainement compliquée. Il y a une vraie dimension pédagogique. Les termes de propriété, de donation, d’abattement, de succession ou d’engagement peuvent être un peu obscurs…

Parfois, il faut aussi jouer un rôle de médiation, non pas pour décider à la place de la famille, mais afin que chacun sache vraiment ce que les autres souhaitent. L’intelligence artificielle peut donner une réponse technique mais ne saura pas forcément repérer qu’un parent ou un enfant n’est finalement pas aussi à l’aise avec le projet qu’il le dit.

Est-ce qu’il existe une « bonne » façon de transmettre son entreprise à ses enfants ?

Non, pas nécessairement. Il y a beaucoup de possibilités et il faut regarder la situation de chaque famille. Une donation, une donation-partage, une cession familiale, une cession à un tiers… le choix dépend du projet du dirigeant, de ses besoins futurs et des volontés des enfants.

Cependant, j’alerte sur un point : ne pas donner au point de se démunir soi-même. J’ai déjà rencontré des parents qui souhaitaient donner leur exploitation à leur enfant, mais dont les ressources à la retraite ne seraient pas suffisantes pour vivre correctement. Dans ce cas, il faut parfois vendre plutôt que donner ou bien faire un mixte entre vente et donation.

Et lorsqu’il y a plusieurs enfants, comment préserver l’équilibre familial ?

C’est souvent là que les choses deviennent plus délicates. Si un enfant reprend l’entreprise, il faut réfléchir à ce que les autres recevront. Il peut s’agir d’autres biens, d’actifs financiers, ou éventuellement d’une « soulte »(2) versée par l’enfant repreneur. L’enjeu est de trouver une solution qui soit équitable, perçue comme juste par tous. C’est pour cela que la communication au sein de la famille et les échanges avec celle-ci sont si importants.

Au fond, qu’est-ce qui fait une transmission réussie ?

Pour moi, c’est une transmission qui a été préparée suffisamment tôt pour que la famille ait les moyens de faire le choix le plus judicieux. Notre rôle, c’est de présenter les différentes possibilités, avec leurs avantages et leurs contraintes.

Je crois beaucoup à la complémentarité des expertises patrimoniales, juridiques, fiscales, sociales et plus largement à une approche globale des enjeux de l’entreprise. Le travail en équipe permet justement de croiser les regards ; le client peut ainsi décider en connaissant l’ensemble de ces enjeux. La particularité du Cerfrance Poitou Charentes est de réunir l’ensemble de ces expertises en interne.

(1) Dans le premier cas, la valeur de l’entreprise peut être réévaluée au moment de la succession, ce qui peut créer une difficulté importante pour l’enfant qui l’a reçue. La donation-partage, elle, fige les valeurs au moment de la donation.

(2) Somme d’argent qui doit être payée par celui qui, à l’occasion du partage d’une indivision, reçoit un lot d’une valeur supérieure à celle correspondant à ses droits.

Vous souhaitez prendre rendez-vous ou échanger avec l’un de nos conseillers ?

Interview de Laëtitia PROUST, conseillère en gestion de patrimoine chez Cerfrance Poitou-Charentes.

Toutes les actualités

04 novembre 2026 - Gestion de patrimoine & Transmission

Patrimoine – Dans la transmission tout commence par l’écoute

Temps de lecture 5 minutes

patrimoine

Julien Clément, conseiller en gestion de patrimoine chez Cerfrance Poitou-Charentes, partage sa vision de la transmission : écouter, comprendre les attentes de chacun et construire ensemble un projet adapté à chaque situation.

La transmission familiale est fréquente dans le monde agricole. Par où commencer ?

Transmettre, ce n’est pas seulement céder des terres, des bâtiments ou du matériel : c’est aussi partager un savoir-faire, une vision du métier et une manière de travailler. Le cédant a son expérience et pas toujours la pédagogie, le repreneur a ses idées et ses envies. Il faut donc faire parler les deux générations : pourquoi transmettre ? Quelle place le cédant souhaite-t-il conserver ? Quel projet le repreneur veut-il développer ? Il faut d’abord comprendre ce que chacun souhaite.

La transmission familiale peut se faire des parents aux enfants, mais aussi impliquer un gendre ou une belle-fille qui rejoint l’exploitation. Et ce n’est pas qu’une histoire d’hommes ! On voit des femmes reprendre l’entreprise familiale, avec parfois un regard différent sur l’organisation du travail et les façons de faire.

Pourquoi faut-il anticiper la transmission plusieurs années à l’avance ?

Parce qu’une exploitation agricole représente souvent un patrimoine important, difficile à reprendre en une seule fois. Il faut commencer par établir un bilan patrimonial (à la fois professionnel et privé), faire le point sur les biens, les dettes et les besoins futurs du cédant, notamment à la retraite. Ensuite, plusieurs options peuvent être étudiées. On peut, par exemple, céder le matériel, les stocks et les animaux, quand il y en a, puis louer les terres et les bâtiments au repreneur. L’achat de l’immobilier pourra éventuellement intervenir plus tard. Dans le cadre familial, on peut aussi envisager une donation ou un démembrement de propriété, selon les objectifs de chacun. Anticiper, c’est se donner le temps de construire des solutions plutôt que de se retrouver bloqué au moment de transmettre. Des solutions il peut y en avoir plusieurs… Ce qui fonctionne chez l’un ne fonctionne pas chez l’autre !

Comment détermine-t-on la valeur d’une entreprise ?

Il faut distinguer ce que l’on vend : le matériel, l’activité, les parts d’une société, les bâtiments, les terres… La valeur affective que le cédant associe à son outil de travail est compréhensible, mais elle ne suffit pas à déterminer sa valeur économique. Je me souviens d’un exploitant qui estimait son matériel à 550 000 euros, alors que son entreprise avait 450 000 euros de passif. Il fallait donc lui faire comprendre qu’on ne pouvait pas simplement retenir la valeur du matériel pour fixer le prix de reprise de l’entreprise. C’est parfois difficile à entendre !

Quelle(s) problématique(s) rencontrez-vous régulièrement dans la transmission agricole ?

Il arrive, par exemple, qu’une société agricole ait construit un bâtiment sur le « sol d’autrui », un terrain qui appartient personnellement à l’un des associés (parfois même à ses parents). On se retrouve alors avec deux éléments distincts : le terrain, détenu par une personne physique, et le bâtiment, construit et financé par la société. Si le propriétaire du terrain décède, celui-ci peut se retrouver en indivision entre plusieurs héritiers, alors que la société continue d’exploiter le bâtiment. Cela peut ensuite compliquer les projets de développement ou la cession de l’entreprise. Il faut donc examiner l’organisation existante, repérer les situations fragiles et travailler avec des notaires, juristes ou fiscalistes. La transmission est aussi l’occasion de remettre à plat des arrangements anciens qui ne sont plus adaptés au projet.

Comment préserver une bonne relation entre le cédant et le repreneur ?

La communication est la clé. Chacun doit trouver sa place et définir ses responsabilités.Il faut donc s’assurer que les deux générations partagent une vision suffisamment commune de l’avenir. En droit des sociétés, on parle d’affectio societatis : la volonté de s’associer autour d’un projet commun, dans un intérêt mutuel, en acceptant d’en partager tant les bénéfices que les pertes et risques.

Les attentes peuvent aussi porter sur des convictions fortes : préserver les sols, la biodiversité ou certaines pratiques agricoles. Le conseil doit permettre de faire émerger les non-dits et de poser les questions qui dérangent. Cela peut provoquer des émotions fortes, mais mieux vaut les exprimer avant qu’elles ne deviennent des conflits.

Comment Cerfrance accompagne-t-il concrètement les chefs d’entreprise ?

Notre premier travail, c’est d’écouter et de comprendre ce qui compte pour eux. Le reste, on le construit ensemble. Le plus souvent, je me rends chez les exploitants : les accompagner sur le terrain, voir leur outil de travail, cela constitue une différence phénoménale. On commence avec du papier, un crayon… et une conversation. Les chiffres et les outils de calcul viennent ensuite pour comparer les solutions. Nous mobilisons les compétences nécessaires, en conseil d’entreprise, gestion de patrimoine, comptabilité, fiscalité et juridique, et faisons appel à des partenaires si besoin. Il n’y a pas de schéma type, et c’est justement ce côté « couture sur mesure » qui fait la beauté de notre métier. Et l’IA ne pourra jamais remplacer la chaleur d’une poignée de main !

Vous souhaitez prendre rendez-vous ou échanger avec l’un de nos conseillers ?

Interview de Julien CLEMENT, conseiller en gestion de patrimoine chez Cerfrance Poitou-Charentes.

Toutes les actualités

04 novembre 2026 - Gestion de patrimoine & Transmission

Le volet social de la transmission, d’abord une dimension humaine

Temps de lecture 5 minutes

À travers cette interview, Isabelle PINTO, responsable d’équipe service employeur Deux-Sèvres chez Cerfrance Poitou-Charentes, partage son regard sur les enjeux sociaux et humains à anticiper lors d’une transmission d’entreprise.

Lors d’une transmission familiale, que faut-il anticiper sur le plan social ?

Avant tout, il faut faire une photographie de la situation sociale de l’entreprise. Combien y a-t-il de salariés ? Quelle est leur ancienneté ? Y a-t-il des arrêts longue durée, des salariés proches de la retraite, des congés payés à solder ? Le cédant doit jouer cartes sur table, être le plus honnête et exact possible avec le repreneur, « même » et surtout si c’est son enfant. Celui-ci doit savoir précisément ce qu’il reprend, car les salariés font partie intégrante de l’entreprise et de son fonctionnement.

Pourquoi cette photographie est-elle si importante ? 

Parce que le passif social peut représenter un enjeu financier réel dans la transmission, et l’après. Par exemple, un salarié présent depuis trente ans et proche de la retraite peut percevoir une indemnité de départ importante, soumise à cotisations sociales. Si le repreneur n’en a pas connaissance, il peut se retrouver avec une charge qu’il n’avait pas anticipée ; idem en cas de salarié en longue maladie qui peut être amené à être déclaré inapte. Ces éléments doivent donc être identifiés en amont et peuvent entrer dans la balance de la négociation. Le bon réflexe : venir nous voir ! 

Une transmission, c’est donc un changement pour les salariés. Comment les accompagner ?

C’est là que la dimension humaine prend toute son importance. Les salariés se demandent naturellement ce qui va changer, « à quelle sauce ils vont être mangés » par le futur dirigeant : leur contrat de travail, leur rémunération, leurs horaires, leur ancienneté, leur quotidien… Derrière ces interrogations, il y a surtout une appréhension face à l’inconnu. Dans une transmission familiale, cette appréhension peut prendre une forme particulière. Certains salariés travaillent depuis quinze ou vingt ans avec le père ou la mère du repreneur. Ils ont leurs habitudes, leurs façons de faire, leurs repères. L’arrivée d’un dirigeant plus jeune peut entraîner un véritable choc des générations : nouvelles technologies, nouveaux process, nouvelles méthodes de travail… Il faut accompagner cette évolution progressivement.

Est-ce encore plus délicat lorsque le repreneur est l’enfant du cédant ?  

Cela peut l’être. Certains salariés ont connu le repreneur enfant et peuvent avoir du mal à le considérer immédiatement comme leur dirigeant. De son côté, le repreneur peut hésiter à s’affirmer face à des salariés qui sont dans l’entreprise depuis très longtemps. Il faut alors l’aider à trouver la bonne posture et à prendre pleinement sa place. Et lorsque les parents restent dans l’entreprise, la question de leur nouveau rôle doit également être clairement posée : ils ne sont plus les dirigeants et doivent pouvoir laisser leurs enfants exercer cette responsabilité. 

Quel est alors le rôle de Cerfrance auprès du repreneur ?

Nous l’accompagnons dans sa posture de dirigeant. Savoir gérer une activité ou maîtriser la technique ne signifie pas forcément savoir manager une équipe.

Nous pouvons préparer des réunions d’information avec le chef d’entreprise, l’aider à expliquer ses projets et être présents pour répondre aux questions des salariés. Mais nous ne faisons pas « à sa place » : c’est lui le manager. Notre rôle est de lui donner les clés pour communiquer, prendre ses décisions et se faire comprendre. Outre les conseillers juridiques en ressources humaines, deux collaborateurs sont coachs certifiés. Cerfrance s’est entouré d’experts pour réaliser pleinement cet accompagnement.

En quoi la collaboration entre les différents métiers de Cerfrance est-elle essentielle pour bien accompagner les entreprises dans leurs projets ?

Lorsqu’on suit une entreprise depuis des années, qu’on gère la paye et les contrats de travail, cela donne déjà une bonne cartographie de la structure. Nous travaillons de concert avec nos collègues conseillers d’entreprise, de la gestion de patrimoine et du service juridique ; avoir ce fil rouge facilite les choses. Chaque métier de Cerfrance est complémentaire des autres. Pour faire un bon accompagnement, il faut pouvoir travailler ensemble pour la réussite du projet de nos clients.

Finalement, à quoi reconnaît-on une transmission réussie ? 

Pour moi, cela repose sur la confiance, la transparence, la reconnaissance et le fait de donner du sens. Une transmission qui se passe bien avec les salariés, c’est assurer la pérennité et le développement de l’entreprise. Les salariés continuent à faire vivre celle-ci grâce à leurs savoir-faire, tandis que le nouveau dirigeant peut porter son projet et trouver sa place. Au-delà des contrats et des chiffres, on travaille avec de l’humain. Parce qu’au fond, une entreprise, plus que des bâtiments, du matériel, des chiffres : ce sont d’abord les femmes et les hommes, dirigeants ou salariés, qui la font fonctionner.

Vous souhaitez prendre rendez-vous ou échanger avec l’un de nos conseillers ?

Interview d’Isabelle PINTO, responsable d’équipe service employeur Deux-Sèvres chez Cerfrance Poitou-Charentes.

Toutes les actualités

30 octobre 2026 - Gestion de patrimoine & Transmission

Transmettre aujourd’hui pour mieux préparer demain

Temps de lecture 5 minutes

développement-conseil-projet-agriculteur

La transmission du patrimoine est un sujet souvent remis à plus tard, parce qu’il touche à la famille, à l’avenir et à des décisions sensibles. Pourtant, s’y préparer permet de garder la main sur la gestion de ses biens, d’organiser les choses dans de bonnes conditions et de préserver ce qui a été construit au fil des années. 

Des dispositifs favorables pour anticiper sa transmission

Dans le contexte actuel, cette réflexion prend une dimension particulière. Les règles fiscales en vigueur en France offrent encore des leviers intéressants pour organiser progressivement la circulation du patrimoine familial, notamment grâce aux abattements applicables en matière de donations. Engager la démarche suffisamment tôt permet ainsi de « prendre date » et, le cas échéant, de tirer pleinement parti des abattements et du régime fiscal applicable au cours d’une vie. À ces dispositifs fiscaux peuvent également s’ajouter, selon les situations, des outils permettant de faciliter la transmission des actifs professionnels, tels que les baux à long terme ou le dispositif Dutreil. Le démembrement, avec l’attribution de la nue-propriété à un donataire tout en conservant certains droits, peut également constituer une solution pertinente. Ces choix peuvent être étudiés avec vos conseillers Cerfrance et votre notaire afin d’être adaptés à la situation familiale et patrimoniale de chacun. 

Cette anticipation permet de limiter les droits qui seraient dus au moment du décès. Elle peut également être adaptée en fonction de l’âge du donateur et de ses objectifs patrimoniaux. En l’absence de préparation, la succession peut parfois entraîner une charge fiscale importante, avec des conséquences concrètes pour les héritiers : nécessité de vendre dans l’urgence, tensions familiales, ou difficulté à conserver un bien professionnel, une exploitation agricole ou une entreprise familiale. À l’inverse, une transmission organisée en amont permet de lisser les effets fiscaux, de clarifier les intentions et de donner davantage de visibilité à la génération suivante. Notons également qu’en l’absence de dispositions particulières, le patrimoine peut être transmis en indivision aux héritiers, ce qui ne correspond pas toujours aux objectifs familiaux. Avec le temps, cette indivision peut se transmettre à la génération suivante, multiplier les interlocuteurs et rendre les décisions plus complexes. 

Un contexte qui peut offrir des opportunités de transmission

La période actuelle présente aussi des opportunités conjoncturelles qui peuvent être analysées dans le cadre d’une stratégie patrimoniale sur mesure. Dans certains secteurs, et notamment dans l’environnement agricole, les valorisations peuvent connaître des phases de baisse ou de modération. Si ces périodes sont naturellement vécues avec prudence, elles peuvent aussi constituer un moment favorable pour transmettre. En effet, donner un bien lorsque sa valeur est plus mesurée permet de réduire l’assiette taxable. Si le bien se revalorise par la suite, cette hausse bénéficiera au donataire, sans remettre en cause la fiscalité calculée au jour de l’acte réalisé du vivant du donateur. 

Une transmission à construire selon ses objectifs familiaux

Il ne s’agit évidemment pas de transmettre pour transmettre, mais de se poser les bonnes questions au bon moment. Quel patrimoine souhaite-t-on conserver ? Est-il pertinent de donner immédiatement la pleine propriété ou seulement la nue-propriété de certains biens ? 

Quels revenus seront nécessaires demain ? Quelle place souhaite-t-on conserver dans la gestion des biens ou de l’entreprise familiale ? Les enfants ont-ils vocation à reprendre, à conserver ou à vendre ultérieurement les biens transmis ? Ces éléments sont essentiels, car une transmission réussie doit tenir compte du cadre familial, du régime patrimonial retenu, de la situation des parents, des projets des enfants et de l’équilibre familial.

Préserver l’équilibre familial et sécuriser l’avenir

Quelques précautions restent toutefois indispensables. La première consiste à préserver le niveau de vie des donateurs. Une transmission ne doit jamais fragiliser celui qui donne, notamment en réduisant excessivement ses ressources ou sa capacité à financer son cadre de vie. La seconde est de veiller à l’équilibre familial, surtout lorsque les biens transmis sont de nature différente ou difficiles à partager. Enfin, il convient d’anticiper les conséquences d’une éventuelle vente future ainsi que les modalités d’exercice du droit de décision entre les différents membres de la famille : qui pourra décider ? À quelles conditions ? Comment éviter les situations de blocage entre plusieurs membres d’une même famille ? 

La transmission patrimoniale n’est donc pas seulement un sujet fiscal. C’est avant tout une démarche familiale et stratégique, qui permet d’organiser l’avenir avec sérénité. Elle s’inscrit dans un cadre juridique et patrimonial qui peut mobiliser différents leviers, tels que les mécanismes d’abattement ou la transmission de la nue-propriété, selon les objectifs recherchés et les droits à préserver. Dans un environnement où les dispositifs actuels demeurent favorables et où certaines valorisations peuvent offrir des fenêtres d’opportunité, prendre le temps d’étudier sa situation peut s’avérer particulièrement pertinent. 

Transmettre, ce n’est pas tourner une page. C’est préparer la suite, protéger ses proches et donner au patrimoine familial les meilleures chances de traverser le temps.

Vous souhaitez prendre rendez-vous ou échanger avec l’un de nos conseillers ?

Article rédigé par Camille ROCHAIS, conseillère en gestion de patrimoine Cerfrance Poitou-Charentes.

Toutes les actualités

29 octobre 2026 - Fiche de paie & Conseil RH

Pourquoi les seuils sociaux mal gérés détruisent la marge de votre entreprise

Temps de lecture 7 minutes

homme_pensif_ordinateur

Les seuils sociaux : un enjeu bien plus stratégique qu’il n’y paraît

Pour de nombreux dirigeants de TPE et PME, les seuils sociaux sont souvent perçus comme une simple contrainte administrative ou juridique. Pourtant, leur impact dépasse largement le cadre réglementaire.
Mal anticipés, les seuils sociaux peuvent affecter directement la rentabilité de l’entreprise. Une embauche supplémentaire, une évolution de l’effectif ou une croissance rapide peuvent entraîner de nouvelles obligations sociales et des coûts supplémentaires qui, s’ils n’ont pas été intégrés dans la stratégie de l’entreprise, viennent réduire la marge.
La question n’est donc pas seulement de savoir combien de salariés compte l’entreprise, mais d’anticiper les conséquences économiques, financières et sociales de son développement.

Que sont les seuils sociaux ?

Les seuils sociaux correspondent à des niveaux d’effectifs à partir desquels certaines obligations légales s’appliquent aux employeurs.

Ces seuils ont pour objectif d’adapter progressivement les règles applicables à la taille de l’entreprise. Cela a des conséquences sur la représentation du personnel, le dialogue social, certaines obligations de prévention des risques professionnels ou encore des dispositifs de partage de la valeur ainsi que l’assujettissement à de nouvelles cotisations sociales ou fiscales, voire à la diminution des aides.

Pour savoir quelles obligations s’appliquent, il est indispensable de réaliser un calcul de l’effectif conforme aux règles prévues par le Code du travail ou de la sécurité sociale. Ce calcul peut s’avérer plus complexe qu’il n’y paraît selon les contrats de travail présents dans l’entreprise.

Pour les dirigeants comme pour les responsables RH, comprendre ces règles est essentiel afin d’anticiper les évolutions de l’entreprise et d’éviter les mauvaises surprises.

Quand les seuils sociaux sont mal gérés, la rentabilité recule

Le véritable risque ne réside pas dans le seuil lui-même, mais dans l’absence d’anticipation de ses conséquences.

Des charges qui augmentent sans avoir été intégrées dans le prix de vente

Lorsqu’un seuil est franchi sans préparation, de nouvelles charges peuvent apparaître : temps administratif supplémentaire, accompagnement RH, obligations de conformité, gestion du dialogue social ou coûts indirects liés à l’organisation.

Le problème est que ces dépenses ne sont pas toujours intégrées dans les prix de vente ou dans les prévisions budgétaires. La rentabilité de l’entreprise peut alors diminuer alors même que son activité progresse.

Cette situation est particulièrement sensible dans les secteurs où les marges sont déjà fortement contraintes.

Des obligations qui s’imposent brutalement

Le franchissement d’un seuil peut déclencher de nouvelles obligations pour l’employeur.

Parmi elles figurent notamment :

  • la mise en place du CSE (Comité social et économique) ;
  • certaines négociations obligatoires ;
  • des dispositifs de partage de la valeur ;
  • des obligations renforcées en matière de prévention ;
  • des démarches administratives supplémentaires.

Lorsque ces évolutions ne sont pas anticipées, elles peuvent représenter une charge financière et organisationnelle importante pour l’entreprise.

Des décisions RH prises sans vision globale du coût employeur

La décision de recruter répond souvent à un besoin opérationnel immédiat. Pourtant, chaque embauche devrait être analysée dans une approche globale.

Le coût réel pour l’employeur ne se limite pas au salaire versé au salarié. Il comprend également :

  • les cotisations sociales ;
  • les coûts de formation ;
  • le temps consacré au management ;
  • les obligations générées par l’évolution de l’effectif ;
  • les impacts organisationnels à moyen terme.

Sans cette vision d’ensemble, certaines décisions RH peuvent fragiliser durablement la performance économique de l’entreprise.

Une masse salariale qui progresse plus vite que la performance

Recruter est souvent indispensable pour accompagner la croissance. Toutefois, l’augmentation des effectifs doit générer suffisamment de valeur pour compenser les coûts supplémentaires.

Lorsque la masse salariale augmente plus rapidement que le chiffre d’affaires ou la productivité, la rentabilité se dégrade progressivement. Ce phénomène passe parfois inaperçu jusqu’à ce que les marges soient fortement impactées.

Le suivi des coûts sociaux et l’anticipation des seuils permettent d’éviter ce déséquilibre.
À partir de 11 salariés, chaque embauche doit être pilotée socialement

Le seuil de 11 salariés constitue une étape importante dans la vie de nombreuses entreprises.

À partir de ce niveau d’effectif, chaque recrutement mérite une analyse approfondie afin d’évaluer l’ensemble de ses conséquences.

Avant toute embauche, plusieurs questions doivent être posées :

  • Quel sera le coût complet pour l’employeur ?
  • Quel impact sur l’effectif et sur les seuils sociaux ?
  • Quelles nouvelles obligations et cotisations sociales pourront s’appliquer à court ou moyen terme ?
  • L’organisation est-elle prête à absorber ces nouvelles contraintes ?
  • Quels seront les effets sur la rentabilité de l’entreprise ?

Piloter les recrutements sous cet angle permet de prendre des décisions éclairées et de sécuriser la croissance.

Le calcul des effectifs : une vigilance indispensable

Le suivi des effectifs ne consiste pas simplement à compter le nombre de salariés présents dans l’entreprise.

Le calcul de l’effectif prend en compte différents paramètres selon la situation des collaborateurs : temps de travail, durée de présence, nature des contrats ou dispositifs spécifiques prévus par la réglementation.

Une erreur de calcul peut avoir plusieurs conséquences :

  • ignorer une obligation légale ;
  • anticiper trop tard un franchissement de seuil ;
  • sous-estimer les coûts liés au développement des effectifs ;
  • rencontrer des difficultés lors d’un contrôle de l’URSSAF/MSA.

Un suivi régulier permet d’anticiper les évolutions de l’entreprise plutôt que de les subir.

Les évolutions réglementaires nécessitent une veille permanente

Les règles relatives aux seuils sociaux ont connu plusieurs évolutions ces dernières années afin de simplifier certaines démarches et de sécuriser les entreprises lors du franchissement des seuils.

Pour autant, la réglementation sociale continue d’évoluer. Les dirigeants et responsables RH doivent donc rester vigilants afin d’anticiper les éventuelles nouvelles obligations qui pourraient avoir un impact sur leur organisation ou leur masse salariale. Une veille régulière permet de sécuriser les décisions de recrutement et de développement.

Le véritable problème n’est pas le seuil, mais l’absence de stratégie sociale

Contrairement aux idées reçues, les seuils sociaux ne sont pas un frein à la croissance.

Les difficultés apparaissent lorsque l’augmentation des effectifs, les recrutements et les investissements RH ne sont pas intégrés dans une vision globale associant gestion sociale, finances et stratégie d’entreprise.

Une stratégie sociale efficace permet :

  • d’anticiper les obligations futures ;
  • de maîtriser les coûts de développement ;
  • de sécuriser les recrutements ;
  • de préserver les marges ;
  • d’accompagner durablement la croissance de l’entreprise.

Bien gérés, les seuils deviennent alors un véritable levier de structuration. Ils permettent à l’entreprise de professionnaliser son organisation, de renforcer ses pratiques sociales et de préparer sereinement les prochaines étapes de son développement.

Anticipez les seuils pour préserver votre rentabilité

Les seuils sociaux ne doivent pas être abordés uniquement sous l’angle de la conformité réglementaire. Ils constituent un véritable outil de pilotage pour les dirigeants.

En anticipant chaque franchissement de seuil, en suivant précisément vos effectifs et en évaluant l’ensemble des impacts financiers, sociaux et organisationnels, vous protégez durablement la rentabilité de votre entreprise.

Vous envisagez de recruter ou vous approchez d’un seuil d’effectif ? Les experts Cerfrance vous accompagnent pour analyser les impacts de vos décisions, anticiper vos obligations et sécuriser votre développement.

Vous pouvez dès à présent consulter nos offres en matière de relations humaines & coaching ainsi que notre livre blanc >

Accédez également à nos offres en matière de fiche de paie et conseil RH >

Découvrez nos formations dédiées >

Contactez votre conseiller Cerfrance pour faire le point sur votre gestion RH et bénéficier d’un accompagnement personnalisé.

Toutes les actualités

26 octobre 2026 - Agriculture, Aide administrative

Aides agricoles : les dispositifs de soutien à connaître

Temps de lecture 5 minutes

lauréat-ademe-2025

Face aux enjeux économiques, climatiques et réglementaires, plusieurs dispositifs de soutien sont actuellement mobilisables pour les exploitants agricoles. Des évolutions de ces mesures sont attendues à la suite des annonces de la ministre de l’Agriculture lors du dernier Sommet de l’Élevage.


Retrouvez les principales aides disponibles et opérationnelles, ainsi que les échéances à retenir.

Trésorerie, charges et carburants

  • Aide urgence engrais azotés

Le plan d’urgence engrais soutient les agriculteurs confrontés à la hausse des prix des engrais azotés, via une aide exceptionnelle sur les achats d’engrais afin de sécuriser la campagne agricole 2027. 

Date limite : achats d’engrais éligibles réalisés jusqu’au 31 décembre 2026.

En savoir + >

  • Prêt Flash Carburant

Le Prêt Flash Carburant soutient la trésorerie des exploitations agricoles et des petites entreprises fortement exposées à la hausse du coût des carburants, grâce à un prêt rapide de 5 000 € à 50 000 € sans garantie. 

Sans date de clôture précisée à ce jour.

En savoir plus >

  • GNR – remboursement de 15 cts/litre

Le remboursement de 15 centimes par litre de GNR agricole soutient les exploitants agricoles, CUMA, ETARF et entreprises aquacoles en compensant une partie du surcoût du carburant pour les consommations réalisées entre mai et août 2026.

Date limite de dépôt des demandes : jusqu’au 31 décembre 2026 (pour les consommations de mai à octobre 2026).

En savoir plus >

  • Prêts de consolidation agricoles

Les prêts de consolidation 2026 permettent aux exploitations agricoles ainsi qu’aux coopératives viticoles et arboricoles de bénéficier de la prise en charge par l’État du coût de la garantie Bpifrance sur leurs prêts de restructuration de dettes. 

Date limite de dépôt des dossiers : 26 février 2027.

En savoir plus >

Sécheresse et adaptation climatique

  • Mesures canicules 2026 : assurance récolte/ISN

L’Indemnité de Solidarité Nationale (ISN) indemnise les agriculteurs non assurés ayant subi des pertes de récolte exceptionnelles liées à un aléa climatique reconnu (gel, sécheresse, grêle, etc.). 

En savoir plus >

– Deux-Sèvres –

Date de dépôt des dossiers : jusqu’au 20 novembre 2026.

En savoir plus >

– Charente –

Date de dépôt des dossiers : jusqu’au 09 novembre.

En savoir plus >

– Vienne –

Date de dépôt des dossiers : ouverture du guichet début novembre.

– Charente-Maritime –

Date de dépôt des dossiers : ouverture du guichet début novembre.

  • Pertes de récoltes : dégrèvements de la taxe foncière sur les propriétés non bâties

À la suite de la canicule exceptionnelle de l’été 2026, l’État met en place des mesures de soutien pour les agriculteurs touchés par des pertes de rendement. Des dégrèvements de taxe foncière sur les propriétés non bâties pourront être accordés selon les niveaux de pertes constatés, sans démarche individuelle des exploitants. 

Date limite de paiement des taxes reportée au 15 novembre 2026.

En savoir plus >

  • Protection contre la sécheresse : aide aux investissements

L’aide aux investissements pour la protection contre la sécheresse soutient les exploitations agricoles qui investissent dans des équipements d’irrigation et de gestion de l’eau afin de renforcer leur résilience face aux épisodes de sécheresse. 

Date limite de dépôt des dossiers : 31 décembre 2026.

En savoir plus >

Mesures sanitaires agricoles

  • Influenza aviaire 2025 – 2026

FranceAgriMer ouvre un dispositif de soutien destiné aux éleveurs de volailles ayant subi un arrêt de production en raison des restrictions sanitaires liées à l’épizootie d’influenza aviaire 2025-2026. L’aide permet de compenser une partie des pertes économiques des exploitations situées en zones réglementées. Les critères d’éligibilité et modalités de dépôt sont précisés par FranceAgriMer.

Date limite de dépôt des demandes : 06 novembre 2026.

En savoir plus >

Mesures spécifiques pêche et aquaculture

  • Prêt à taux zéro

Face à la hausse des prix du carburant, Bpifrance lance un prêt à taux zéro destiné aux entreprises de la pêche en mer et de l’aquaculture. Ce financement, accessible aux TPE et PME de plus de deux ans, permet d’emprunter entre 3 000 € et 50 000 € sur 36 mois, avec un différé de remboursement du capital de 12 mois et sans garantie demandée. L’objectif est de soutenir la trésorerie des professionnels les plus impactés par l’augmentation de leurs charges d’exploitation.

Date limite de dépôt des demandes : 31 décembre 2026

En savoir plus >

Mesures spécifiques viticulture

  • Aide nationale à l’arrachage définitif des vignes

L’aide nationale à l’arrachage définitif de vignes 2026 vise à soutenir financièrement les viticulteurs ayant reçu une décision d’octroi de FranceAgriMer pour arracher définitivement tout ou partie de leurs vignes.

Date limite de dépôt des demandes de paiement : 1er mars 2027.

En savoir plus >

  • Aide à la réorientation des exploitations viticoles

L’aide à la réorientation des exploitations viticoles soutient les viticulteurs de Nouvelle-Aquitaine qui souhaitent diversifier leur activité après l’arrachage de vignes, via une aide à l’investissement.

Date limite de dépôt des dossiers : 31 décembre 2026.

En savoir plus >

Besoin d’un accompagnement ?

Nos conseillers Cerfrance Poitou-Charentes sont à votre écoute pour faire le point sur les aides mobilisables et vous accompagner dans le dépôt de vos demandes.